원리금균등 원금균등 차이|1억원 대출 월 상환액과 총이자 비교
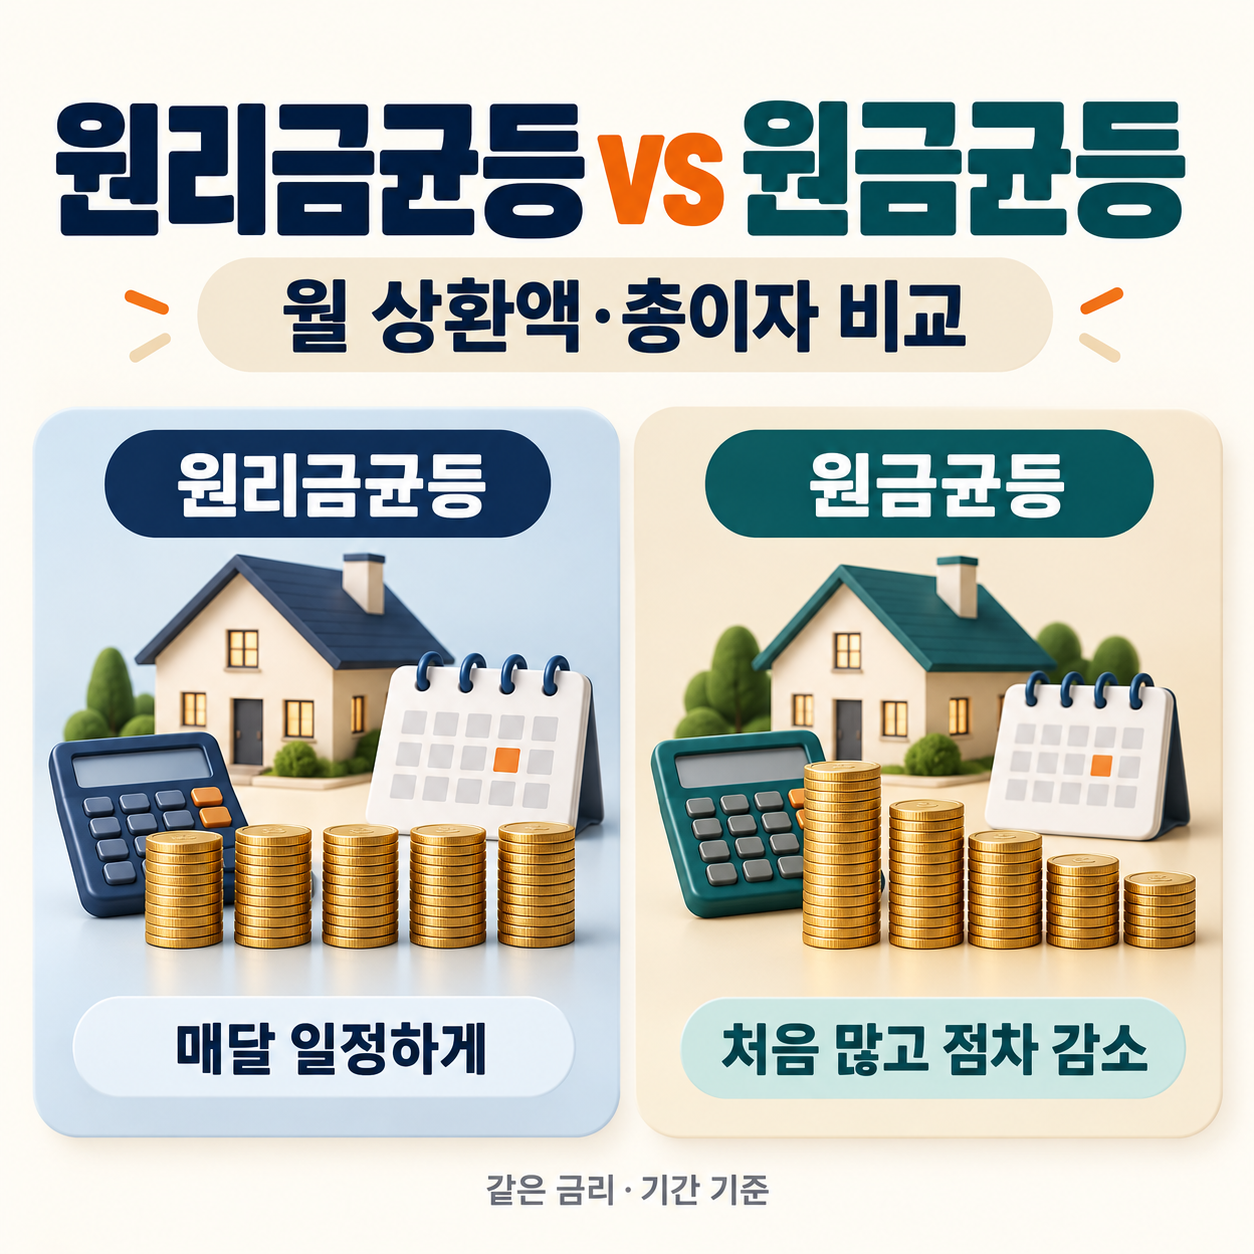
원리금균등 원금균등 차이와 월 상환액을 비교한 이미지

원리금균등 원금균등 차이는 매달 갚는 금액과 만기까지 내는 총이자에 있습니다. 대출 상담에서 금리와 한도를 확인했다면, 상환 방식에 따른 월 부담도 함께 비교해야 합니다. 매달 낼 돈이 적은 방식을 고르고 싶지만, 총이자를 더 내는 것은 아닌지 고민됩니다. 반대로 이자를 줄이려다가 초기 생활비가 부족해질까 걱정되기도 합니다. 먼저 핵심부터 말하면, 같은 원금·금리·기간으로 만기까지 갚을 때 원금균등은 총이자가 적고 … 더 읽기
예금 중도해지와 예금담보대출, 급하게 돈이 필요할 때 무엇이 유리할까?

예금 중도해지와 예금담보대출 비교를 표현한 통장과 계산기

※ 본 이미지는 예금 중도해지와 담보대출 비교를 표현한 AI 제작 예시 이미지입니다. 갑자기 병원비나 생활비가 필요해졌습니다. 입출금통장에 여윳돈은 없지만, 몇 달 뒤 만기가 돌아오는 정기예금은 있습니다. 예금을 해지하면 돈을 마련할 수 있습니다. 그런데 해지 예상금액을 확인하니 기대했던 이자가 크게 줄어듭니다. “내 예금을 두고 대출까지 받아야 할까?” “대출이자를 내는 것보다 예금을 깨는 편이 낫지 않을까?” 예금 … 더 읽기

대출 중도상환수수료, 내고 갚는 게 이득일까? 이자 절감액 계산법

대출 서류와 계산기를 살펴보며 중도상환 여부를 고민하는 남성

※ 본 이미지는 대출 상환을 고민하는 상황을 표현한 AI 제작 예시 이미지입니다. 여윳돈이 생겨 대출을 일부 갚으려고 은행 앱을 열었습니다. 그런데 상환 예상금액에 ‘중도상환수수료’가 표시됩니다. “돈을 일찍 갚는데 왜 수수료를 내야 할까?” “수수료가 없어질 때까지 기다리는 것이 유리하지 않을까?” 수수료가 아깝게 느껴져 상환을 미루기도 합니다. 하지만 기다리는 동안 내는 이자가 수수료보다 많다면 결과는 달라집니다. 중도상환수수료 … 더 읽기